
ICT策略回测有效,实盘为什么失效?5个原因与修复方法
ICT策略回测有效、实盘却失效,常见原因包括事后筛选完美案例、提前入场、执行规则改变和连续亏损后频繁改系统。本文拆解5个执行断层,并提供从回测、复盘到小风险实盘的操作清单。
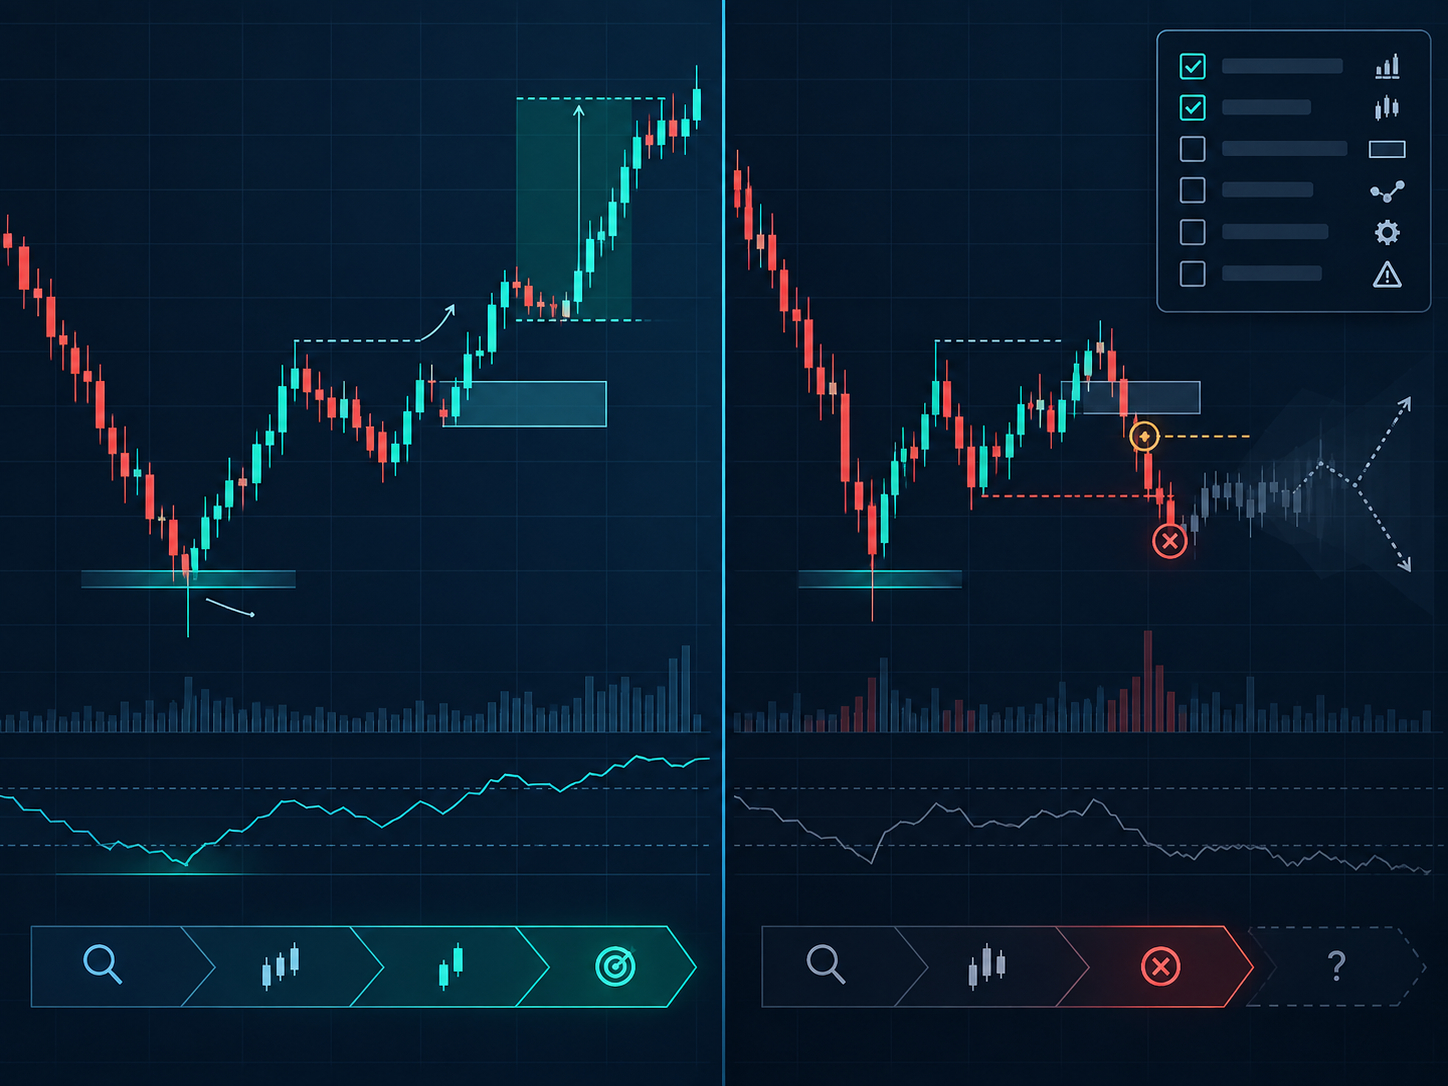
ICT策略回测有效、实盘却失效,是很多交易者都会遇到的落差:历史图表上,流动性扫过、市场结构转变(MSS)出现、价格回到FVG,随后顺利走向目标;切换到实盘后,同一套规则却可能变成提前进场、错过机会或移动止损。
先别急着换策略。历史图表给了你未来信息,而实盘只给你当前这一根K线。本文把ICT策略从回测到实盘最容易出现的五个执行断层拆开,并给出一套可以直接放进交易日志的修复流程。
ICT策略回测有效,实盘为什么失效?
ICT策略回测有效,首先要确认测试过程没有偷看未来。回测时你面对的是已经完成的图表:你知道哪里发生了扫流动性,也知道哪一次位移最终形成了MSS。实盘时,扫流动性可能只是继续下跌前的短暂停顿,所谓的MSS也可能很快失败。真正的差异不是市场突然改变,而是你的决策环境改变了。
如果想重新理解ICT的流动性、订单块和FVG,可以先阅读ICT交易策略入门:从流动性、订单块到FVG的完整交易框架。本文重点不再解释概念,而是检查这些概念在执行过程中有没有被你偷偷改写。
1. 你回测的是完美案例,不是完整规则
最常见的回测偏差,是只记录那些“事后看起来很漂亮”的形态。你看到一个扫流动性后快速位移的案例,就会不自觉地补充条件:这次位置更干净、时间更好、FVG更明显、目标更合理。久而久之,你统计的不是一套策略,而是一批经过未来结果筛选的最佳样本。
修复方法是把规则写成交易发生前就能判断的条件。例如:价格在预先定义的高周期溢价/折价区域内扫过卖方流动性;执行周期出现有效位移并完成MSS;价格回撤到指定FVG或PD Array才入场;止损放在结构失效点之外;目标指向对手方流动性。只要条件没有满足,就记为“无交易”,不要用主观感觉补齐。
2. 你把预期当成了MSS确认
价格扫过低点后开始反弹,很多人马上认为MSS即将出现,于是先买入。可是“可能发生”不等于“已经确认”。市场还可能再次扫低、回到区间,甚至直接延续原来的方向。此时你交易的是扫流动性加主观猜测,不是原本回测的扫流动性加MSS确认。
规则很简单:模型要求MSS,就等MSS;模型要求位移,就等有意义的位移;模型要求回撤到FVG,就不要用追价替代回撤。ICT交易的优势不在于预测每一根K线,而在于用条件过滤掉没有完成的形态。关于MSS本身的结构判断,可参考什么是ICT Market Structure Shift(MSS)?。
3. 实盘入场、止损和止盈变了
假设你的回测规则是等待价格回到FVG再入场,实盘看到强势位移后却立即追价;回测使用结构止损,实盘为了少亏一点把止损压得更紧;回测固定看2R,实盘浮盈0.5R就因为害怕回撤而平仓。即使图表形态完全相同,这也已经是三套不同的交易系统。
把以下项目逐项对齐:入场条件、入场位置、止损逻辑、目标逻辑、风险百分比、交易时段、执行周期、新闻过滤和每日最大交易次数。每次实盘交易后,不要只问“赚没赚钱”,先问“我是否执行了回测里的同一条规则”。
4. 亏损时改变了风险管理
回测不会让你害怕,实盘账户会。你原计划每笔承担1R,价格触及失效点后却移动止损、扩大止损,或者在亏损时加仓,最后把正常的-1R变成-2R甚至更大。问题不在这笔交易是否看错,而在亏损没有被限制在系统允许的范围内。
风险必须在进场前确定:入场价、失效点、仓位大小和最大损失都要先算好。止损不是证明你错了,而是定义这笔交易何时不再符合原来的逻辑。若某次亏损超过预设R值,应把它标记为“执行错误”,单独统计,不要和正常止损混在一起。
5. 连续亏损后不断重写策略
任何有统计基础的策略都会出现亏损串。问题是,交易者往往经历三五笔亏损就改掉入场条件,接着又因为错过行情而换回原规则,最后永远没有足够样本判断系统是否有优势。
在开始实盘前先设定复盘门槛,例如完成100笔有效交易后才做一次系统评估。评估时看胜率、平均R、期望值、最大回撤、连续亏损长度和执行偏差,而不是只看最近几笔结果。如果回测本来就显示可能连续亏损五到七笔,实盘出现同样的序列并不能单独证明策略失效。
从回测到实盘的五步过渡法
- 写出模型:明确方向偏见、流动性、位置、确认、入场触发、止损、目标和不交易条件。
- 逐根K线回测:隐藏未来走势,一根一根向前推进,记录所有符合规则的案例,而不是只挑赢家。
- 统计完整结果:至少记录胜率、平均R、期望值、最大回撤、连续亏损和每个执行错误。
- 使用回放训练:在形态完成前暂停,回答“如果现在就是实盘,我会不会按计划执行”,再继续播放并记录。
- 用小风险上线:初期目标是验证执行一致性,不是最大化收益。风险小到足以让你经历一段亏损后仍能照常执行。
如果你经常因为盯盘时间过长而提前入场或临时改变计划,也可以结合为什么成熟的ICT交易者不需要整天盯盘,把交易时段、等待条件和离场规则固定下来。
实盘前的ICT策略检查清单
- 今天的方向偏见和关键流动性是否提前写下?
- 模型需要的扫流动性、位移和MSS是否真的已经完成?
- 我是在计划位置入场,还是因为害怕错过而追价?
- 止损是否放在结构失效点,仓位是否按固定风险计算?
- 目标、最大交易次数和不交易条件是否与回测一致?
- 这次交易结束后,我记录的是结果,还是记录了是否遵守规则?
结语:先修复执行,再判断策略
ICT策略回测有效、实盘失效时,第一反应不应该是寻找下一个概念。先对照回测和实盘:是否看到了未来信息?是否提前入场?是否改变了位置、止损、止盈或风险?是否因为几笔亏损就修改系统?
一套策略只有在不确定的实时环境里仍能被稳定执行,才真正称得上交易系统。把规则写清楚、把每一笔交易按规则分类、把执行错误和正常亏损分开统计,你才有足够证据判断问题究竟来自策略,还是来自执行。
风险提示:本文仅用于交易教育,不构成投资建议。ICT、外汇、期货及差价合约交易存在较高风险,请根据自己的资金与风险承受能力制定计划。
[…] 我复盘时会把符合条件但亏损的样本也留下来。只收藏成功走势,最后学到的往往是“结果出来后怎么看图”,而不是“当下怎样做决定”。如果你想把概念继续落实成规则,可以看我写的ICT策略回测有效、实盘却失效的执行断层,对照回测和实盘有没有执行成同一个模型。 […]