
ICT Market On Close(MOC)宏观模型:收盘前10分钟的交易框架
ICT Market On Close(MOC)是围绕纽约时间收盘前10分钟建立的时间型交易框架。本文拆解日内区间、PM区间、最后一小时区间、溢价折价、结构转变与流动性目标,并给出执行清单与风险边界。
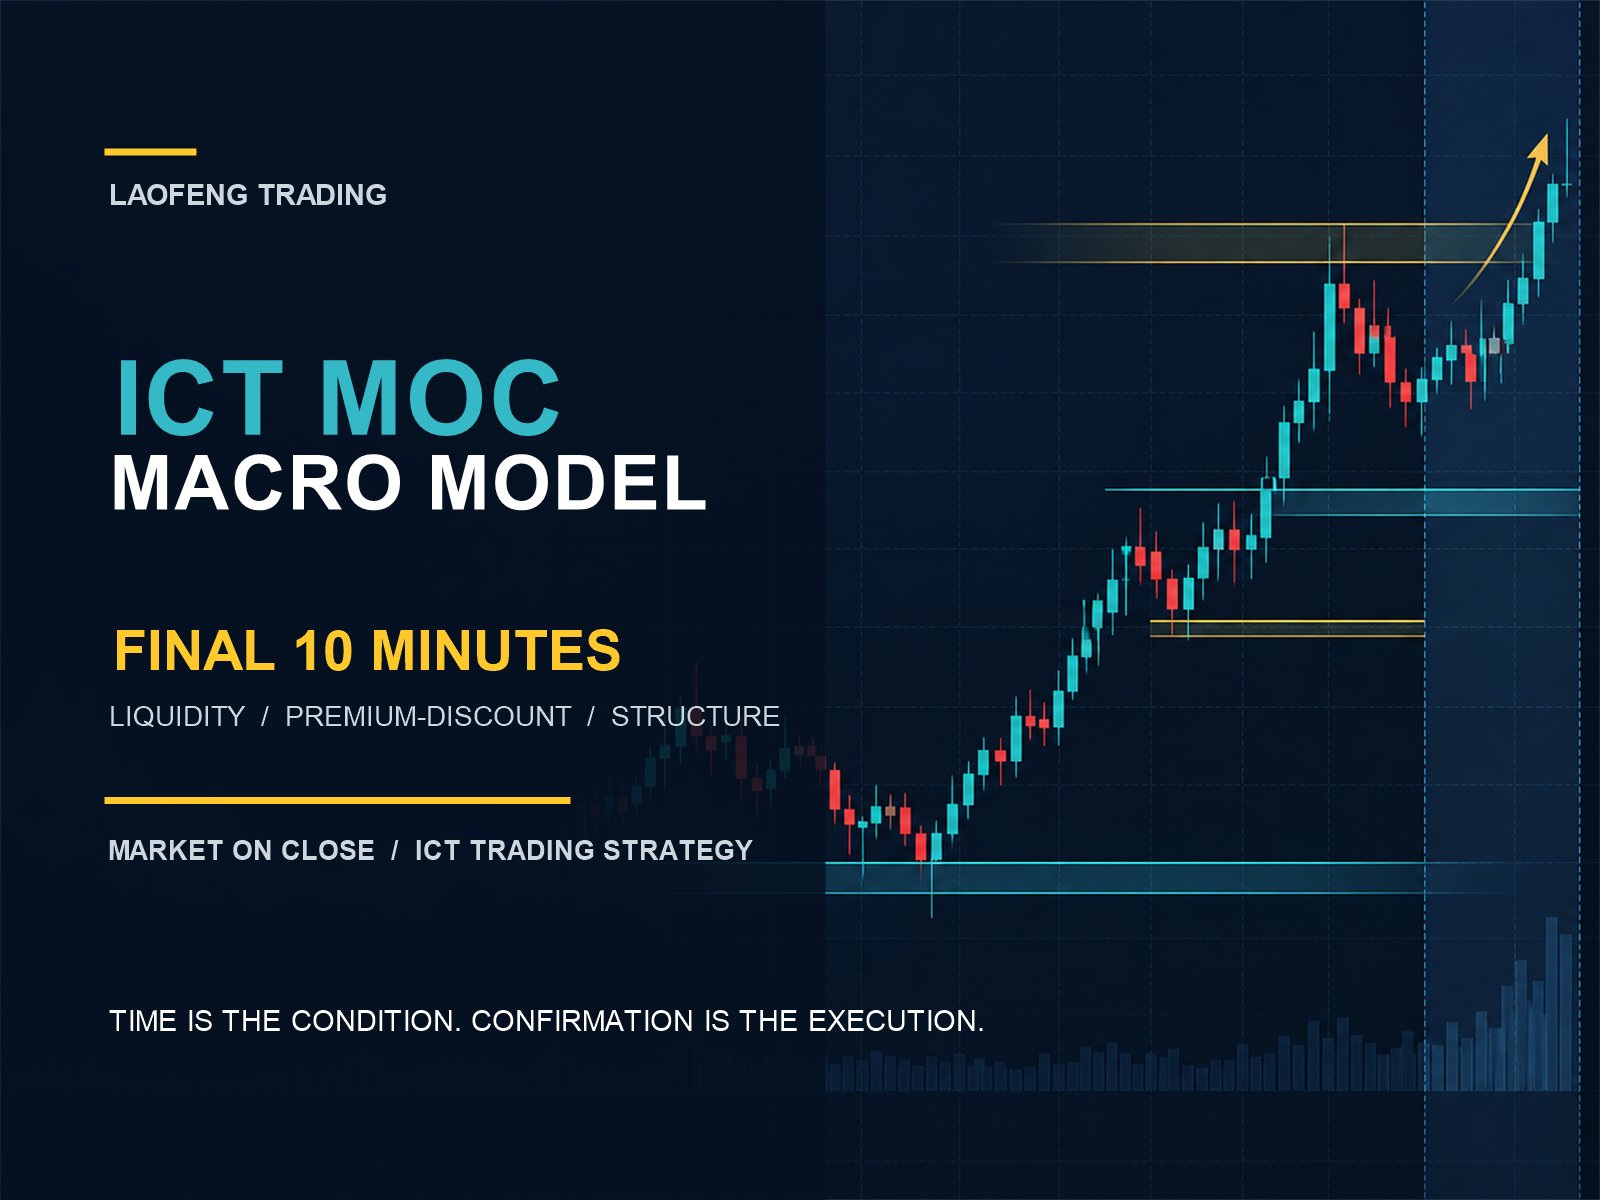
很多交易者理解 ICT 时间模型时,容易把注意力全部放在开盘后的前几个小时,却忽略了收盘前的最后一段重新定价。Market On Close(MOC)宏观模型关注的,正是纽约时间收盘前的 10 分钟:价格是否已经进入日内区间的溢价或折价区域?附近有没有等待被触发的流动性?市场结构是否已经给出方向确认?
这不是一个“到了时间就必须下单”的指标,也不是把最后十分钟当成盲目追涨杀跌的理由。它更像一套把时间、区间位置、流动性和市场结构放在同一张图上观察的执行框架。本文根据 MOC 模型的核心逻辑,重新整理出一套适合复盘和盘前准备的中文方法。
一、ICT Market On Close(MOC)到底是什么?
Market On Close 可以直译为“收盘时段”。在这套 ICT 时间模型里,重点窗口是纽约当地时间 15:50–16:00,也就是现金市场收盘前的最后 10 分钟。这个时段常被用来观察当天最后一轮价格重新定价:价格可能扫过附近流动性,也可能在溢价或折价区域出现一次短线反转。
这里的“宏观”不是指宏观经济数据,而是指把一天的价格行为放到更高一层的时间与区间框架里。交易者先判断当天大致处于什么状态,再把最后 10 分钟当成执行窗口,而不是从一根临近收盘的 K 线里凭空猜方向。
需要特别注意:不同品种、经纪商和图表软件对交易时段的显示方式可能不完全相同。MOC 使用的是纽约当地时间,夏令时和冬令时会改变它对应到你本地的钟点。图表时区没有切换正确,整套模型就会被错位。
二、MOC 的时间骨架:先把窗口放对
为了避免把最后十分钟孤立出来,可以把纽约时段拆成几个参考节点:
- 09:30:现金市场开盘,是观察当天日内区间如何展开的重要起点。
- 13:30:纽约下午时段开始,之后形成的高点或低点会影响 PM 区间的判断。
- 15:00:进入最后一小时,可以开始记录最后一小时区间。
- 15:50–16:00:MOC 执行窗口,重点等待价格位置与结构确认。
- 16:00 之后:现金市场已经收盘,不能再把新的入场理由硬套进 MOC 窗口。
如果你的交易品种是美国指数期货,还要留意平台对常规交易时段和电子盘的标注。收盘价、结算价、期货交易时段结束并不一定是同一个概念;做复盘时要固定数据源和时区,否则同一套规则在不同图表上会出现不同的高低点。
三、MOC 不是单一信号,而是四个条件的叠加
- 时间:价格进入纽约 15:50–16:00 的最后十分钟窗口。
- 区间:日内区间、PM 区间和最后一小时区间已经提前标出。
- 位置:做空更关注日内或最后一小时区间的溢价,做多更关注折价。
- 确认与目标:5 分钟市场结构转变(MSS)配合位移或拒绝,并且前方存在清晰的买方或卖方流动性。
四个条件中缺少任何一个,交易质量都会下降。比如价格虽然到了 15:55,但仍然处于区间中部,没有明确的流动性目标,也没有结构转变,这只是“时间到了”,还不是交易机会。
四、如何建立三个关键交易区间?
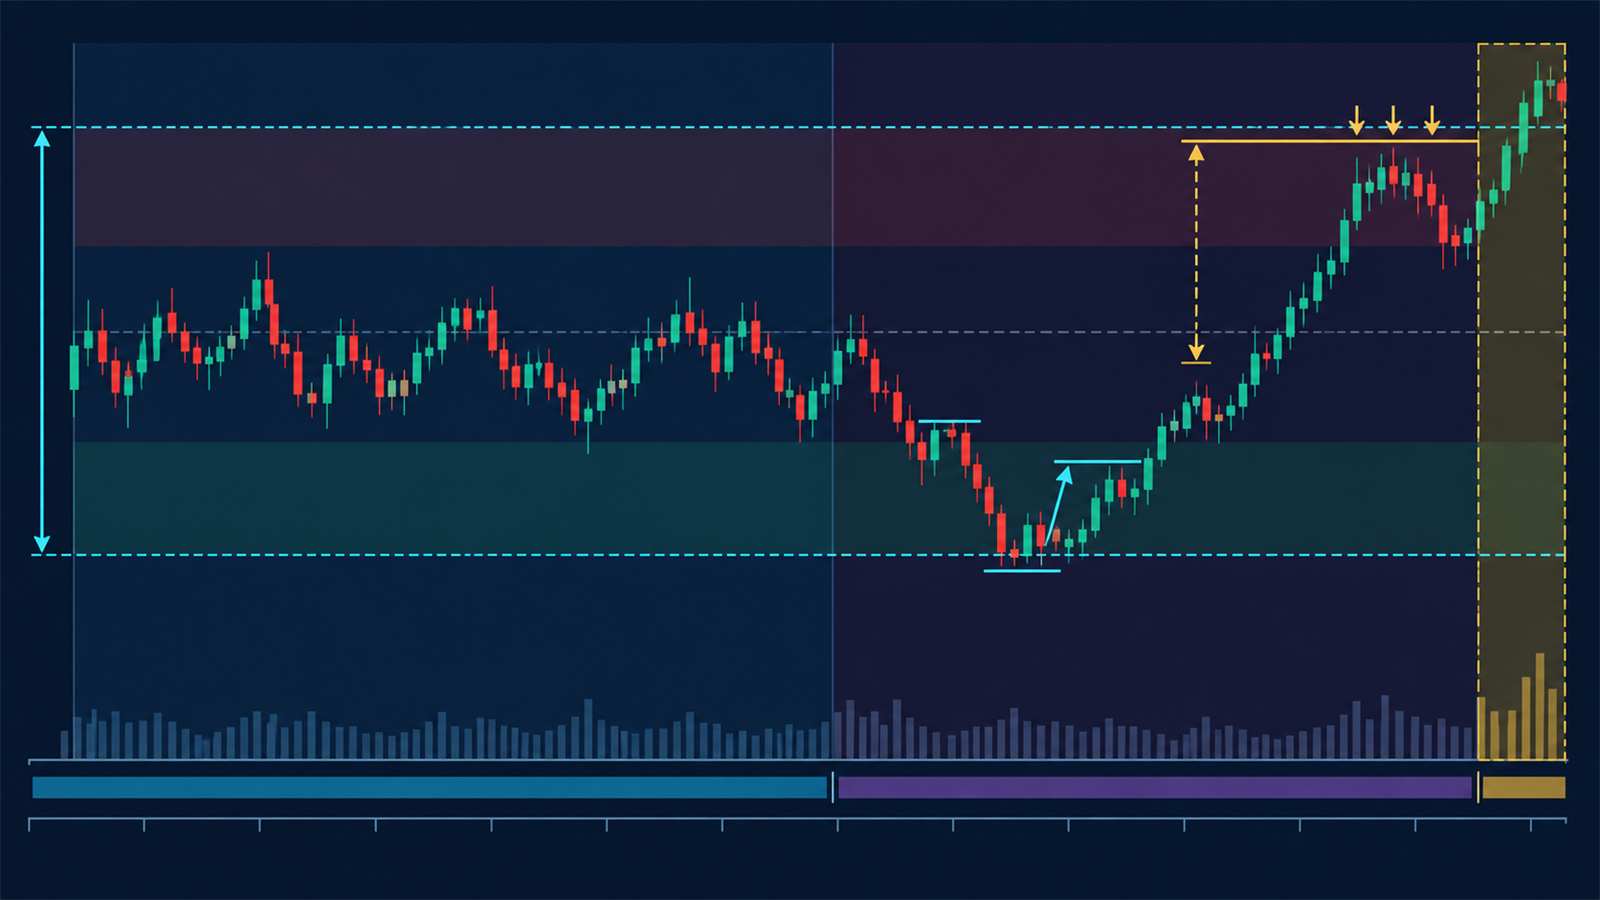
1. 日内 Dealing Range:先确定今天的上下边界
日内区间不是等到最后十分钟才临时画出来。可以从 09:30 之后的价格行为开始观察,并随着纽约下午时段展开确认当天的高点和低点。偏多的日内结构,通常会关注 09:30 之后形成的低点,以及 13:30 之后出现的高点;偏空时则反向观察高点与低点。
这里的“偏多”或“偏空”只是区间和价格行为的工作假设,不是对收盘方向的保证。区间的作用是告诉你价格目前处于相对高位还是低位,为后面的溢价/折价判断提供坐标。
2. PM Session Dealing Range:记录 13:30 之后的摆动
从纽约时间 13:30 开始,记录下午时段内形成的最高摆动点与最低摆动点,这两个位置组成 PM 区间。它们既可以作为收盘前的参考边界,也可能成为价格在 MOC 窗口中寻找的流动性。
3. Last Hour Dealing Range:不要把最后十分钟和前面的区间混为一谈
最后一小时区间取 15:00 之后、15:50 之前形成的最高点和最低点。15:50 以后进入执行窗口时,最好停止不断修改这两个边界,避免为了配合刚刚出现的 K 线而事后重画区间。
五、如何建立 MOC 的方向偏向?
偏空思路:下午创新高后出现向下的结构转变
一种典型的偏空场景是:市场大部分时间保持上行,13:30 之后又打印出新的日内高点,随后 5 分钟级别出现向下的市场结构转变。此时,刚刚形成的高点有机会成为当天高点参考,价格可能从日内区间的溢价区域重新寻找下方卖方流动性。
重点不在于“创新高就立即做空”,而在于创新高之后,市场是否真正打破了短线结构,并用有力度的位移或明确拒绝证明卖方开始接管。没有这一步,前面的高点只是一个观察点。
偏多思路:下午创新低后出现向上的结构转变
偏多场景与之相反:市场前半段偏弱,13:30 之后形成新的日内低点,随后 5 分钟级别向上突破短线结构。这个低点有机会成为当天低点参考,价格可能从日内区间的折价区域向上寻找买方流动性。
同样,不能因为价格处于折价就直接买入。只有当价格在折价区域出现结构转变,并且前方存在相对等高点、PM 高点或其他可定义的买方流动性时,交易计划才完整。
六、偏空与偏多的执行模板
偏空 MOC:从溢价寻找下方流动性
- 价格位于日内区间的溢价部分,或回到最后一小时区间的上半区。
- 上方出现对溢价 PD Array、影线或局部高点的拒绝。
- 下方能看见相对等低点、PM 低点或前一个摆动低点等卖方流动性。
- 5 分钟结构向下转变,并出现向下位移或有效拒绝。
入场可以放在 15:50–16:00 窗口内的确认之后,而不是在窗口刚开始时预埋方向。止损应放在最近的有效摆动高点上方,或者放在最后一小时区间高点上方。目标优先选择最近、最清晰的卖方流动性,例如相对等低点、PM 低点或前一摆动低点。
偏多 MOC:从折价寻找上方流动性
- 价格位于日内区间的折价部分,或回到最后一小时区间的下半区。
- 下方出现对折价 PD Array、影线或局部低点的拒绝。
- 上方能看见相对等高点、PM 高点或前一个摆动高点等买方流动性。
- 5 分钟结构向上转变,并出现向上位移或有效拒绝。
止损可以放在确认前最近的摆动低点下方,或最后一小时区间低点下方。目标先看最近的买方流动性,再考虑 PM 高点或前一摆动高点。部分交易者会用最后一小时区间投影、-0.5 扩展或日内区间的 0.125 八分位作为辅助目标;这些比例必须经过自己的历史测试,不能替代实际流动性位置,更不能当成固定获利保证。
七、把 MOC 放进 NQ/MNQ 的复盘流程
下面是一个假设性复盘例子,不是当前市场信号,也不是对任何品种的交易建议:
- 下午时段开始后,先标出日内高低点和 PM 区间,不急着判断最后一定涨还是一定跌。
- 15:00–15:50 之间记录最后一小时高低点,并判断价格位于日内区间的溢价、中部还是折价。
- 如果价格在溢价区域扫过上方高点后,5 分钟结构向下转变,等待向下位移,再把 PM 低点或相对等低点设为第一目标。
- 如果价格没有形成位移,只是在区间中来回震荡,就把结果记为“无交易”,而不是为了利用时间窗口强行下单。
- 复盘时同时记录时区、区间画法、入场依据、止损距离、目标距离和最终是否在 16:00 前完成管理。
对于 MNQ 这类合约,合约乘数较小并不意味着可以放松规则。MOC 的窗口很短,滑点、点差、新闻冲击和平台执行差异都可能放大结果。先用固定风险和足够多的样本验证,再考虑是否适合放进自己的日常交易计划。
八、最常见的六个错误
- 用服务器时间代替纽约时间:夏令时切换后,15:50 可能被误标到完全不同的本地时段。
- 把时间当成入场信号:15:50 只是观察窗口,不代表每一天都必须有交易。
- 没有提前建立区间:临近收盘才画高低点,容易把随机波动包装成“模型确认”。
- 忽略溢价与折价:在折价区域追空、在溢价区域追多,会削弱模型原本的空间逻辑。
- 跳过结构转变:价格碰到一个水平位不等于方向已经反转;至少要等到结构与位移给出确认。
- 没有明确目标:收盘前的管理时间很少,进场前不知道要去哪个流动性池,往往会在最需要执行时犹豫。
九、MOC 与完整 ICT 框架如何衔接?
MOC 解决的是“什么时候重点观察、如何把一天的区间压缩成一个执行窗口”,它并不取代 ICT 的其他概念。想把这套模型放进更完整的交易框架,可以先阅读站内的ICT交易策略入门:从流动性、订单块到FVG的完整交易框架,把流动性、订单块和公允价值缺口放回同一套价格叙事中。
如果你的问题是“为什么明明有很多形态,却不需要整天盯盘”,可以参考为什么真正成熟的ICT交易者,不需要整天盯盘?。MOC 的意义之一,就是用明确的时间窗口减少无效观察,让等待本身成为交易流程的一部分。
至于位移后形成的 FVG 是否有效,还需要结合形成位置、后续回补方式和更高周期背景判断。可以继续阅读什么是 ICT 中的有效 Fair Value Gap?,不要把任何三根 K 线之间的空档都当成可以直接交易的信号。
十、实盘前的 MOC 检查清单
- 图表已经切换到纽约当地时间,并确认当天夏令时/冬令时状态。
- 日内高低点、PM 区间、最后一小时区间已经在 15:50 前标出。
- 已经判断价格处于溢价、折价还是区间中部。
- 已经写下偏多或偏空的工作假设,以及失效条件。
- 前方存在具体的买方或卖方流动性目标,而不是只写“看涨”或“看跌”。
- 等待 5 分钟结构转变,并确认位移或拒绝;没有确认就不进场。
- 止损位置、单笔风险和最晚管理时间已经提前确定。
- 如果新闻、波动或平台执行条件不适合,允许自己跳过当天的 MOC。
结语:把收盘前十分钟当成条件,不要当成预言
ICT Market On Close 的核心并不复杂:提前建立日内区间,识别 PM 与最后一小时的边界,在纽约 15:50–16:00 观察价格是否位于正确的溢价/折价位置,并等待市场结构转变与流动性目标同时出现。
真正难的是纪律。没有偏向时不交易,没有结构确认时不抢跑,没有清晰目标时不下单。时间窗口只负责把注意力集中起来,最终能否执行,取决于你是否愿意把“等待确认”也视为交易计划的一部分。